Domain prädikatenlogik.de kaufen?
Wir ziehen mit dem Projekt
prädikatenlogik.de um.
Sind Sie am Kauf der Domain
prädikatenlogik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prädikatenlogik.de kaufen?
Was ist die Bedeutung von Quantoren in der mathematischen Logik und wie werden sie in der Aussagenlogik eingesetzt?
Quantoren sind Symbole in der mathematischen Logik, die die Quantifizierung von Variablen über Mengen oder Aussagen ermöglichen. Sie werden verwendet, um Aussagen über alle oder einige Elemente einer Menge zu machen. In der Aussagenlogik werden die Quantoren "für alle" (∀) und "es existiert" (∃) verwendet, um Aussagen über alle oder mindestens ein Element einer Menge zu formulieren. **
Was ist der Unterschied zwischen Prädikatenlogik und Aussagenlogik?
Der Hauptunterschied zwischen Prädikatenlogik und Aussagenlogik besteht darin, dass die Aussagenlogik nur Aussagen betrachtet, die wahr oder falsch sein können, während die Prädikatenlogik auch Aussagen über individuelle Objekte macht. In der Prädikatenlogik können Variablen, Quantoren und Prädikate verwendet werden, um komplexe Aussagen zu formulieren, während die Aussagenlogik nur einfache Aussagen betrachtet. Die Prädikatenlogik ist daher mächtiger und flexibler als die Aussagenlogik. **

Ähnliche Suchbegriffe für Steuerliche Pflicht
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Die KindereditionEndlich Gibt Es Den Spieleklassiker Wahrheit Oder Pflicht Als Neue Variante Extra Für Kinder Und Jugendliche. Diese Version Des Beliebten Partyspiels Versammelt Aufgaben Und Fragen, Die Perfekt Abgestimmt Sind Auf Den Alltag Heranwachsender. Dieses...9,69 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
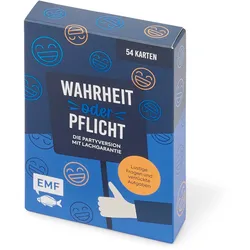
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
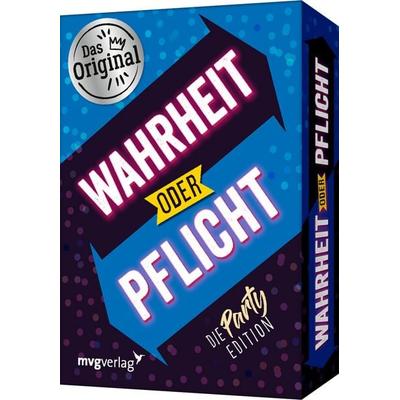
Wahrheit oder Pflicht – Die PartyeditionIt’s Partytime! – Hier Kommt Die Partyedition Des Beliebten Spiels Wahrheit Oder Pflicht. Spannende Fragen Und Knifflige Aufgaben Machen Eure Feier Zu Einem Riesenspaß. Tanzt, Trinkt Und Lacht Und Erlebt Gemeinsam Die Witzigste Party Aller Zeiten!...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Syntax und Semantik?
Syntax bezieht sich auf die Struktur und die Regeln, nach denen Wörter und Sätze in einer Sprache angeordnet werden. Es geht darum, wie Wörter und Sätze grammatikalisch korrekt gebildet werden. Semantik hingegen bezieht sich auf die Bedeutung von Wörtern und Sätzen. Es geht darum, wie Wörter und Sätze interpretiert und verstanden werden. **
-
Was ist Semantik und Syntax?
Was ist Semantik und Syntax? Semantik bezieht sich auf die Bedeutung von Wörtern, Sätzen und Sprachstrukturen. Sie beschäftigt sich damit, wie Wörter und Sätze interpretiert werden und welche Bedeutung sie vermitteln. Syntax hingegen bezieht sich auf die Struktur von Sätzen und die Regeln, nach denen Wörter in einer bestimmten Reihenfolge angeordnet werden, um grammatisch korrekte Sätze zu bilden. Sie beschäftigt sich also mit der Grammatik und der korrekten Satzstruktur in einer Sprache. Zusammen bilden Semantik und Syntax die Grundlagen der Sprachverarbeitung und -verständnis. **
-
Was sind die Grundprinzipien der formalen Logik und wie werden sie in der Argumentation und Schlussfolgerung angewendet?
Die Grundprinzipien der formalen Logik sind Identität, Nicht-Widerspruch und ausgeschlossenes Drittes. Sie werden in der Argumentation verwendet, um logische Schlussfolgerungen zu ziehen und Widersprüche zu vermeiden. Durch die Anwendung dieser Prinzipien können wir valide Argumente konstruieren und logische Schlüsse ziehen. **
-
Welche Rolle spielen Prämissen in der Logik und Argumentation? Wie können Prämissen die Schlussfolgerung eines Arguments beeinflussen?
Prämissen sind die Annahmen oder Voraussetzungen, auf denen ein Argument basiert. Sie dienen als Grundlage für die logische Schlussfolgerung eines Arguments. Wenn die Prämissen falsch sind, kann dies zu einer fehlerhaften Schlussfolgerung führen. **

Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerliche Pflicht:
-
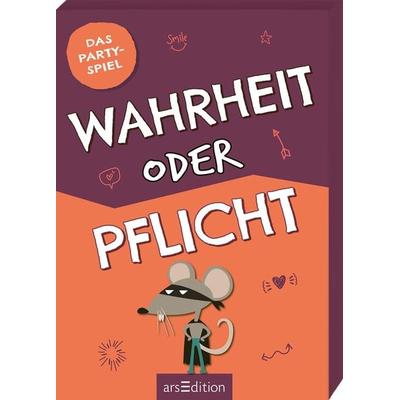
Wahrheit oder PflichtDas Beliebteste Partyspiel Der Welt Dank Des Einfachen Spielprinzips Ist »wahrheit Oder Pflicht « Genau Das Richtige Kartenspiel Für Jede Party. Fragen Wie »welcher Star Wärst Du Gerne?« Oder Aufgaben Wie »versuch Mit Der Zunge Deine Nasenspitze Zu...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Für PaareVorbei Sind Die Abende Auf Der Couch, An Denen Ihr Stundenlang Darüber Diskutiert, Welcher Film Es Denn Nun Wird. Denn Das Beliebte Partyspiel Wahrheit Oder Pflicht Gibt Es Endlich In Einer Version Für Paare – Die Extraportion Aufregung Für Eure...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Die KindereditionEndlich Gibt Es Den Spieleklassiker Wahrheit Oder Pflicht Als Neue Variante Extra Für Kinder Und Jugendliche. Diese Version Des Beliebten Partyspiels Versammelt Aufgaben Und Fragen, Die Perfekt Abgestimmt Sind Auf Den Alltag Heranwachsender. Dieses...9,69 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Quantoren in der mathematischen Logik und wie werden sie in der Aussagenlogik eingesetzt?
Quantoren sind Symbole in der mathematischen Logik, die die Quantifizierung von Variablen über Mengen oder Aussagen ermöglichen. Sie werden verwendet, um Aussagen über alle oder einige Elemente einer Menge zu machen. In der Aussagenlogik werden die Quantoren "für alle" (∀) und "es existiert" (∃) verwendet, um Aussagen über alle oder mindestens ein Element einer Menge zu formulieren. **
-
Was ist der Unterschied zwischen Prädikatenlogik und Aussagenlogik?
Der Hauptunterschied zwischen Prädikatenlogik und Aussagenlogik besteht darin, dass die Aussagenlogik nur Aussagen betrachtet, die wahr oder falsch sein können, während die Prädikatenlogik auch Aussagen über individuelle Objekte macht. In der Prädikatenlogik können Variablen, Quantoren und Prädikate verwendet werden, um komplexe Aussagen zu formulieren, während die Aussagenlogik nur einfache Aussagen betrachtet. Die Prädikatenlogik ist daher mächtiger und flexibler als die Aussagenlogik. **
-
Was ist Syntax und Semantik?
Syntax bezieht sich auf die Struktur und die Regeln, nach denen Wörter und Sätze in einer Sprache angeordnet werden. Es geht darum, wie Wörter und Sätze grammatikalisch korrekt gebildet werden. Semantik hingegen bezieht sich auf die Bedeutung von Wörtern und Sätzen. Es geht darum, wie Wörter und Sätze interpretiert und verstanden werden. **
-
Was ist Semantik und Syntax?
Was ist Semantik und Syntax? Semantik bezieht sich auf die Bedeutung von Wörtern, Sätzen und Sprachstrukturen. Sie beschäftigt sich damit, wie Wörter und Sätze interpretiert werden und welche Bedeutung sie vermitteln. Syntax hingegen bezieht sich auf die Struktur von Sätzen und die Regeln, nach denen Wörter in einer bestimmten Reihenfolge angeordnet werden, um grammatisch korrekte Sätze zu bilden. Sie beschäftigt sich also mit der Grammatik und der korrekten Satzstruktur in einer Sprache. Zusammen bilden Semantik und Syntax die Grundlagen der Sprachverarbeitung und -verständnis. **
Ähnliche Suchbegriffe für Steuerliche Pflicht
-
Tchibo - Kartenspiel »Wahrheit oder Pflicht«"Die Partyversion mit Lachgarantie","54 Karten mit verrückten Aufgaben und lustigen Fragen","Handliches Kartenformat – ideal auch für unterwegs","Für eine Vielzahl von Anlässen geeignet","Ideal zum Verschenken und als Mitbringsel für Partys","Für Spielrunden mit mindestens 2 Spielern ab 14 Jahren"6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Die PartyeditionIt’s Partytime! – Hier Kommt Die Partyedition Des Beliebten Spiels Wahrheit Oder Pflicht. Spannende Fragen Und Knifflige Aufgaben Machen Eure Feier Zu Einem Riesenspaß. Tanzt, Trinkt Und Lacht Und Erlebt Gemeinsam Die Witzigste Party Aller Zeiten!...8,59 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
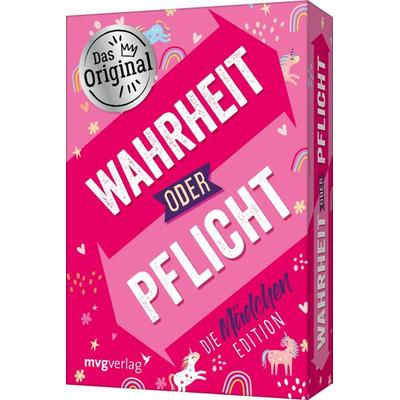
Wahrheit oder Pflicht – Die MädcheneditionJungsfreie Zone! – Die Mädchenedition Des Beliebten Spieleklassikers Wahrheit Oder Pflicht Liefert Supercoole Fragen Und Aufgaben, Die Perfekt Sind Für Einen Lustigen Mädelsabend, Eine Geburtstagsfeier Mit Freundinnen Oder Die Nächste Klassenfahrt....9,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wahrheit oder Pflicht – Die SchülereditionNach Dem Riesenerfolg Der Wahrheit-oder-pflicht-kindereditionen Gibt Es Nun Auch Die Schüleredition Mit Mehr Als 60 Neuen Fragen Und Aufgaben Rund Um Schule Und Alltag. Dieser Spiele-klassiker Sorgt Für Jede Menge Spaß Und Lacher In Langen Pausen,...8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Grundprinzipien der formalen Logik und wie werden sie in der Argumentation und Schlussfolgerung angewendet?
Die Grundprinzipien der formalen Logik sind Identität, Nicht-Widerspruch und ausgeschlossenes Drittes. Sie werden in der Argumentation verwendet, um logische Schlussfolgerungen zu ziehen und Widersprüche zu vermeiden. Durch die Anwendung dieser Prinzipien können wir valide Argumente konstruieren und logische Schlüsse ziehen. **
-
Welche Rolle spielen Prämissen in der Logik und Argumentation? Wie können Prämissen die Schlussfolgerung eines Arguments beeinflussen?
Prämissen sind die Annahmen oder Voraussetzungen, auf denen ein Argument basiert. Sie dienen als Grundlage für die logische Schlussfolgerung eines Arguments. Wenn die Prämissen falsch sind, kann dies zu einer fehlerhaften Schlussfolgerung führen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.